中国广告业营业额与GDP相关性及现状分析报告
摘要
本报告旨在分析中国广告业营业额与国内生产总值(GDP)之间的相关性,并梳理当前广告业的发展现状。通过对历史数据的统计分析和行业趋势的研判,揭示广告业作为经济“晴雨表”的特征,并为行业参与者提供参考。
一、引言
广告业是现代服务业的重要组成部分,其发展水平与宏观经济状况密切相关。中国广告业自改革开放以来经历了快速发展,市场规模持续扩大。本报告将探讨广告业营业额与GDP的相关性,并分析当前广告业的主要特征与挑战。
二、中国广告业营业额与GDP的相关性分析
1. 数据选取与趋势观察
选取2000年至2022年中国广告业营业额与GDP数据,分析两者变化趋势。数据显示,广告业营业额从2000年的约712亿元增长至2022年的超1.2万亿元,年均复合增长率显著。同期GDP从10万亿元增长至121万亿元。两者均呈现上升态势,但广告业波动性更大。
2. 相关性计算与解读
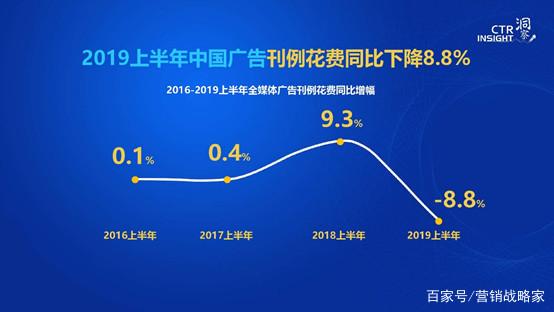
通过计算皮尔逊相关系数,广告业营业额与GDP的相关系数约为0.95,表明两者存在高度正相关。进一步分析发现,广告业增速通常领先或同步于GDP增速,在经济扩张期广告投入增加,收缩期则减少。例如,2008年全球金融危机期间,广告业增速放缓,而GDP增速亦有所下降;2010年后经济复苏,广告业反弹明显。
3. 滞后效应与弹性分析
广告业营业额对GDP变化的弹性系数约为1.2,即GDP每增长1%,广告业营业额平均增长1.2%,显示广告业对经济变化较为敏感。广告业存在一定的滞后效应,经济波动对广告业的影响通常在1-2个季度后显现。
三、中国广告业发展现状分析
1. 市场规模与结构
2022年中国广告业营业额达1.2万亿元,同比增长约5%,占GDP比重约1%。从结构看,互联网广告占据主导地位,占比超过80%;传统媒体广告(电视、报纸、户外等)份额持续萎缩至不足20%。广告主行业分布以食品饮料、汽车、美妆个护、互联网服务为主。
2. 技术驱动与模式创新
程序化购买、人工智能创意生成、大数据精准投放等技术广泛应用,推动广告效率提升。短视频和直播广告成为新增长点,2022年短视频广告收入占比超30%。广告与电商融合加速,品效合一成为趋势。
3. 区域与媒体发展差异
广告资源集中在一线城市和东部沿海地区,但下沉市场潜力逐渐释放。媒体方面,互联网平台(如字节跳动、腾讯、百度)占据主要市场份额,传统媒体加速数字化转型。
4. 政策环境与行业挑战
监管趋严,数据隐私保护(如《个人信息保护法》)对精准广告提出更高要求;经济下行压力下广告主预算收紧;行业竞争加剧,创意和效果平衡难度增大。
四、结论与建议
中国广告业营业额与GDP高度相关,且弹性大于1,表明其具有经济风向标作用。当前广告业呈现数字化、智能化、融合化特征,但面临监管和经济环境挑战。建议广告企业加强技术创新,注重合规经营,深耕细分市场,并关注宏观经济走势以灵活调整策略。
(注:本报告数据基于公开统计资料整理,仅供参考。)
如若转载,请注明出处:http://www.wdxwgg.com/product/60.html
更新时间:2026-11-09 18:26:56