从数据看过去一年的广告业 温和复苏下的结构性变局
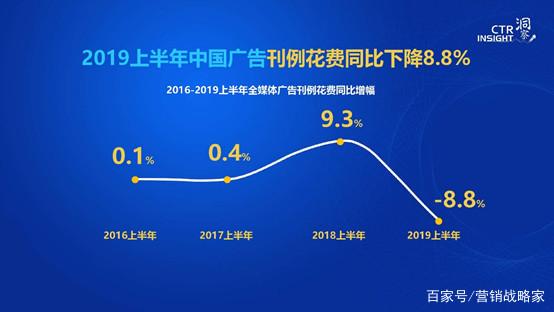
过去一年,广告业在宏观经济承压与数字化浪潮的双重作用下,呈现出“整体温和复苏、结构深度调整”的鲜明特征。透过一系列行业数据,我们可以清晰地观察到广告市场的冷暖变化与未来走向。\n\n一、整体大盘:温和增长,但分化加剧\n\n根据央视市场研究(CTR)发布的《2023年中国广告市场回顾》,过去一年中国广告市场整体刊例花费同比增长约6%,较上一年有所回暖,但增速仍低于疫情前水平。这一增长主要得益于线下场景的恢复和部分行业的脉冲式投放。市场分化显著:头部平台与中小媒体、不同行业之间的冷暖差异巨大,广告主预算更加审慎,追求确定性效果成为共识。\n\n二、渠道格局:互联网广告进入“存量博弈”,线下场景价值重估\n\n互联网广告依然占据主导地位,但其增长引擎已明显换挡。据QuestMobile数据,过去一年中国互联网广告市场规模同比增长约8.5%,增速放缓。其中,电商类广告和短视频平台信息流广告仍是主要增长点,但流量红利见顶的现象愈发突出——主流平台用户时长竞争进入零和阶段,广告库存增长有限。与此线下广告迎来阶段性反弹:影院、高铁、社区梯媒等场景的广告花费同比增幅显著,部分得益于线下客流回归和品牌对“真实场景触达”的重新重视。分众传媒财报显示,其楼宇媒体业务在报告期内恢复较好,客户结构中日用消费品类占比提升,反映出品牌广告对线下高频场景的持续投入。\n\n三、行业投放:新能源汽车成最大变量,大健康与美妆韧性凸显\n\n从广告主行业看,过去一年投放格局此消彼长。新能源汽车及相关产业链成为广告市场最活跃的增量来源,电池、整车、充电服务等品牌在线上线下密集投放,带动交通类广告花费同比大幅增长。大健康行业(含药品、保健品、医疗服务)延续稳健增势,受益于人口结构变化与健康意识提升。美妆个护行业虽面临竞争加剧,但头部国货品牌依然保持较高投放强度。相比之下,房地产、教育培训等传统广告大户投放持续收缩,教培行业在政策调整后进入平稳期,房地产广告则随行业景气度下行而减少。\n\n四、技术变量:AI重构创意与投放效率,品牌开始“冷静试验”\n\n生成式AI在过去一年快速渗透广告业。数据表明,已有相当比例的广告主开始将AI应用于创意素材生成、文案撰写和投放优化,显著降低了制作成本并提升了多样性。短视频平台上,AI辅助生成的广告素材数量激增,但真正引爆市场的“AI原生广告”尚未成为主流,品牌对于技术应用仍处于“功能性与创造性兼顾”的试验阶段。程序化广告进一步成熟,实时竞价和智能出价渗透率稳步提升,推动效果广告效率继续改善,但数据隐私政策收紧也给精准定向带来新约束。\n\n五、广告主心态:预算向“品效合一”加剧倾斜,长线品牌建设受关注\n\n一个值得注意的信号是,尽管效果广告仍是预算主体,但过去一年品牌广告出现一定回暖迹象。多项广告主调研显示,追求短期ROI带来的流量成本上升和品牌资产透支,使部分头部企业重新审视长期品牌价值,增加了对品牌广告的配置。地铁、电梯、户外大屏等具有“强制曝光”属性的媒介重新获得预算,广告内容从单纯促销转向品牌叙事。这种结构性回调虽未改变整体效果主导的格局,但提示广告业正经历一轮理性再平衡。\n\n六、挑战与展望:存量时代对广告经营提出更高要求\n\n审视过去一年,广告业的核心挑战清晰可见:流量成本高企、用户注意力碎片化、宏观经济预期偏弱压制预算释放。新技术带来的空间也在打开——AI驱动的创意平权让中小广告主拥有更强表达能力,程序化与数据闭环进一步弥合品效鸿沟,线下数字化改造让传统媒介价值被重新测算。\n\n综合数据判断,未来一年广告市场大概率延续低增长、强分化的态势,具备确定性效果的头部平台与重回价值视野的优质线下媒介相对占优。广告公司需加速技术能力建设,转向以智能工具和数据洞察换取服务溢价;广告主则需转变依赖粗放投放的思路,回归品牌建设与精细化经营的长期节奏——这才是穿越周期的真正破局点。
如若转载,请注明出处:http://www.wdxwgg.com/product/61.html
更新时间:2026-11-09 04:30:37